18°C 22°C
Marechal Cândido Rondon, PR
Receba as notícias da Revista Especiais diretamente pelo WhatsApp
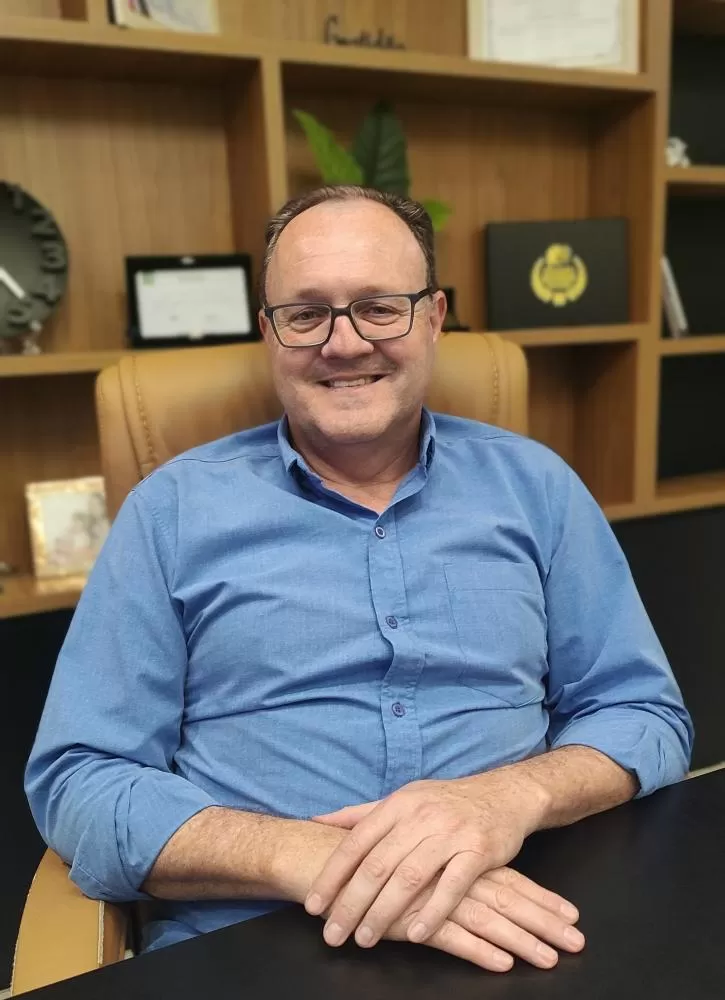
A proposta de alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS) em 2027 exige uma revisão das projeções tributárias das empresas, especialmente no setor de serviços. A avaliação é do contador Paulo Adriano Grenzel, apresentador do quadro Momento Contábil, da Revista Especiais.
Grenzel destaca que o percentual divulgado pelo Tribunal de Contas da União (TCU) nesta quarta-feira (28) superou a estimativa anterior de 9,21%. O cálculo do tribunal chegou a 11,3468%, arredondado para 11,3%, e será encaminhado ao Senado para a fixação da alíquota.
Para o contador, o efeito sobre cada negócio dependerá da combinação entre a tributação das operações e os créditos disponíveis nas compras. Empresas com poucas aquisições que permitam esse aproveitamento poderão enfrentar maior pressão sobre suas margens.
Grenzel explica que PIS e Cofins somam, na sistemática cumulativa normalmente aplicada às empresas do lucro presumido, uma alíquota de 3,65%. No regime não cumulativo, geralmente associado ao lucro real, o percentual padrão conjunto é de 9,25%, com desconto de créditos nas hipóteses permitidas.
A comparação com a CBS precisa considerar também as diferenças na base de cálculo, as novas possibilidades de crédito e os tratamentos específicos de cada atividade. A distância entre as alíquotas nominais não corresponde automaticamente ao aumento efetivo da carga.
A preocupação do contador recai principalmente sobre prestadoras de serviços cuja maior despesa é a folha de pagamento. “Muito possivelmente, empresas do ramo de prestação de serviço que efetivamente contratam poucos insumos para a atividade vão sentir esse impacto”, avalia.
Segundo Grenzel, a ampliação das possibilidades de creditamento poderá ajudar empresas que possuem despesas relevantes com aquisições tributadas. Ele cita materiais de uso e consumo e serviços empresariais, como contabilidade, assessoria jurídica e sistemas, observadas as condições legais.
A legislação prevê créditos no regime regular mediante documentação fiscal idônea e cumprimento dos requisitos aplicáveis, com exceções como aquisições destinadas ao uso ou consumo pessoal.
Na avaliação do contador, indústrias e empresas comerciais poderão compensar parte da cobrança pela estrutura de suas compras. Negócios com menor volume de despesas que gerem créditos precisarão examinar com mais cuidado a formação dos preços e a capacidade de absorver os custos.
Grenzel aponta que a reforma poderá mudar a comparação de custos nas relações entre empresas do regime regular e fornecedores do Simples Nacional. O crédito disponível ao comprador será um dos elementos dessa análise.
Quando IBS e CBS forem recolhidos dentro do Simples, o adquirente sujeito ao regime regular poderá aproveitar créditos equivalentes aos valores desses tributos devidos pelo fornecedor na sistemática simplificada.
Para o contador, essa diferença poderá levar empresas a reavaliar sua posição na cadeia de fornecimento e a conveniência de recolher IBS e CBS pelo regime regular. A escolha depende das características do negócio e não representa uma obrigação geral de abandonar a arrecadação unificada.
Grenzel também destaca a necessidade de acompanhar as condições para utilização dos créditos. A regra geral vincula sua apropriação à extinção do débito tributário da operação, pelas modalidades previstas em lei, respeitadas as exceções. Isso não significa que qualquer pendência fiscal do fornecedor impeça todos os créditos dos clientes.
O contador considera que haverá uma acomodação das relações comerciais e dos processos de apuração. Na avaliação dele, empresas com menor capacidade de compensação poderão considerar repasses ao consumidor, conforme as condições de mercado.
A revisão das projeções deve reunir despesas efetivas, perfil dos clientes e fornecedores, margem de lucro e regras específicas da atividade, permitindo comparar os efeitos da reforma antes da definição de preços e contratos.