11°C 21°C
Marechal Cândido Rondon, PR
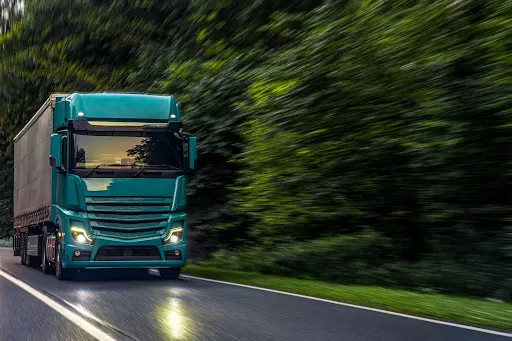
As transportadoras brasileiras estão elaborando seus orçamentos para 2027 sem conhecer a alíquota definitiva da Contribuição sobre Bens e Serviços (CBS), tributo que substituirá o PIS e a Cofins a partir do próximo ano. A indefinição ocorre justamente no período em que as empresas renegociam contratos, revisam os preços dos fretes e planejam investimentos.
A mudança faz parte da Reforma Tributária do Consumo, que passou por uma fase de testes em 2026, com alíquotas de 0,9% para a CBS e 0,1% para o Imposto sobre Bens e Serviços (IBS). Em 2027, começa a cobrança efetiva da CBS, cuja alíquota de referência ainda depende de definição pelo Senado Federal.
Conforme o calendário informado pelo setor, a fixação do percentual poderá ocorrer até 15 de dezembro. Para 2027 e 2028, a legislação prevê a aplicação da alíquota de referência da CBS com redução de 0,1 ponto percentual, respeitadas as regras específicas de determinados regimes.
No transporte rodoviário de cargas, a indefinição afeta diretamente a formação dos preços, o aproveitamento de créditos tributários, o fluxo de caixa e as relações comerciais com fornecedores, transportadores autônomos e empresas agregadas.
Segundo Silvio Kasnodzei, presidente do Sindicato das Empresas de Transporte de Cargas no Estado do Paraná (SETCEPAR), as transportadoras precisam tomar decisões mesmo sem conhecer todas as regras que serão aplicadas no próximo ano.
“O calendário da empresa não espera o calendário do Senado. Estamos fechando orçamento, renovando contratos e discutindo fretes para 2027 sem conhecer ainda a alíquota definitiva da CBS”, afirma.
O dirigente orienta as empresas a trabalharem com diferentes cenários e incluírem mecanismos de revisão nos contratos, permitindo ajustes quando o percentual oficial for conhecido.
A preocupação é evitar que contratos fechados ainda em 2026 deixem de refletir os custos efetivos da operação em 2027. Cláusulas de reequilíbrio tributário e a separação entre o valor do serviço e os tributos são apontadas como alternativas para reduzir esse risco.
Embora a alíquota oficial ainda não esteja definida, projeções utilizadas por analistas e consultorias tributárias trabalham com hipóteses entre 8,8% e 9,3% para a CBS.
O intervalo, entretanto, não representa uma decisão do governo e poderá ser alterado conforme os cálculos previstos na legislação.
Lucas Gabiatti, coordenador tributário da Roveda, consultoria que presta assistência ao SETCEPAR e seus associados, recomenda que as transportadoras antecipem as simulações financeiras.
“A transportadora precisa chegar a dezembro com o estudo pronto, utilizando os dados reais da empresa e diferentes hipóteses de alíquota e créditos”, explica.
Dessa forma, quando o percentual oficial for divulgado, as empresas poderão ajustar as projeções já elaboradas, em vez de refazer integralmente orçamentos, tabelas de frete e contratos.
A transição também interfere nos investimentos, especialmente na aquisição e renovação de frotas, diante das novas regras de aproveitamento de créditos tributários.
Para Kasnodzei, pequenas e médias transportadoras merecem atenção especial, pois normalmente contam com estruturas administrativas menores para acompanhar mudanças dessa complexidade.
Além dos cálculos tributários, as empresas precisam adaptar os sistemas fiscais e acompanhar as alterações nos documentos eletrônicos do transporte, como o Conhecimento de Transporte Eletrônico (CT-e) e o Manifesto Eletrônico de Documentos Fiscais (MDF-e).
As novas exigências estão sendo implantadas gradualmente, com diferentes prazos técnicos para homologação, produção e validação dos documentos.
Para auxiliar as empresas na preparação para a reforma, o SETCEPAR realizou, em 13 de outubro, o curso “Reforma Tributária no TRC”, abordando os efeitos da nova sistemática sobre a tributação, os créditos e as operações do transporte rodoviário.
A entidade também programou para 16 de novembro o treinamento “CT-e e MDF-e na Prática”, direcionado principalmente aos profissionais das áreas fiscal e de faturamento.
Para o presidente do sindicato, acompanhar as mudanças e antecipar decisões será fundamental para que as empresas atravessem a transição com maior previsibilidade.
“Essa transição exige acompanhamento próximo e informação aplicada à realidade das empresas”, conclui Kasnodzei.